第 2.7 章|存储与先进封装
最先进的计算裸片如果等不到合格 HBM 和封装,只是一块不能交付的硅。AI 芯片的价值正在向“计算周围”迁移;真正稀缺的不是宣布的晶圆产能,而是通过客户认证、能够按期装进系统的产能。
模型越来越大以后,限制性能的往往不再是芯片能不能算,而是数据能不能及时送到计算单元。GPU 每秒可以执行海量运算,但如果它频繁等待参数从内存搬入,再高的峰值性能也无法兑现。这被称为“内存墙”。
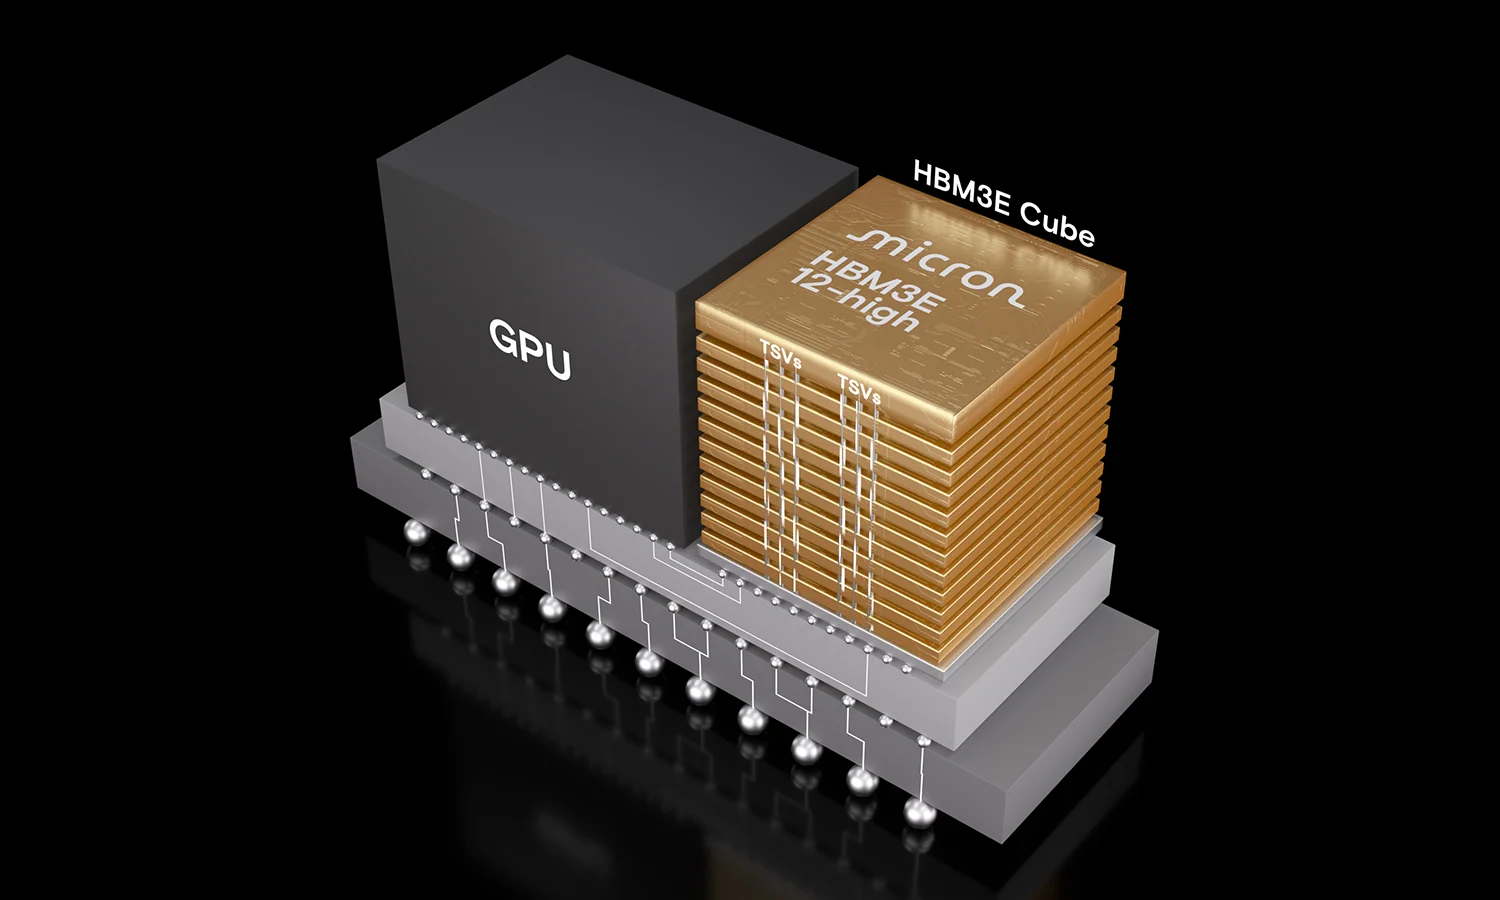
HBM 和先进封装就是用来打破这堵墙。HBM 把多层 DRAM 垂直堆叠,用非常宽的接口放在逻辑芯片旁边;先进封装则把 GPU、HBM、I/O 裸片、中介层和基板组合成一块可以安装的模块。两者都不设计模型,也不决定 GPU 架构,却可以决定整套系统是否交付。
为什么一颗更快的 GPU 反而需要更多“非计算”内容
GPU 只有持续获得模型参数、激活值和缓存数据,计算单元才能保持工作。芯片每代更快,如果内存容量、带宽和封装互连没有同步提高,更多计算单元只会等待数据。
传统 DRAM 通过较窄通道连接,HBM 则把多层内存垂直堆叠,并通过大量连接同时传输数据。距离更短、接口更宽,单位数据搬运所需能量也更低。模型参数、激活值和缓存越大,内存容量与带宽就越重要。

行业估算显示,HBM 占高端 AI 加速器物料成本的比例已经从早期产品约两成,上升到 Blackwell 代际的一半以上;下一代系统可能更高。具体比例会随合同价格、平台和计算口径变化,不能当作精确会计值,但方向非常清楚:每代加速器携带更多、更快、更昂贵的内存,HBM 内容价值增长快于逻辑裸片数量。1
这也解释了为什么缩小晶体管不再是唯一性能来源。先进制程越来越昂贵,单纯依靠逻辑缩放的回报下降,厂商通过更多 HBM、更大封装、chiplet 和更快互连继续提高系统性能。价值因此从中央计算裸片向整块封装迁移。
一块 AI 模块是怎样被装出来的
从晶圆到可销售加速器,大致要经过以下步骤:
- 晶圆代工厂制造 GPU、CPU 或 I/O 逻辑裸片;
- 内存厂制造 DRAM 裸片,将多层堆叠成 HBM;
- 中介层提供 GPU 与多组 HBM 之间的高密度连接;
- 封装厂把裸片固定、键合并填充保护材料;
- 高端基板把整个封装连接到主板;
- 测试设备检查电气、热、信号和长期可靠性;
- 完整模块再进入服务器和机架验证。
这里存在“整体良率”问题。假设逻辑裸片、每组 HBM 和封装步骤各自良率都很高,组合很多部件后,整块模块仍可能因为其中任何一项失效而报废。封装尺寸越大、堆叠层数越高,热翘曲、连接缺陷和测试难度越高。
因此,加速器出货不是由某一家公司的晶圆数独立决定,而是逻辑、HBM、封装、基板、材料和测试共同决定。供应链中最弱的一环会控制最终数量。
HBM 的供给不是晶圆供给,而是“合格供给”
普通 DRAM 更接近标准化商品,HBM 则要与具体 GPU 和封装共同设计。客户会验证带宽、功耗、散热、信号完整性、堆叠良率和长期稳定性。只有通过资格认证的产品,才能用于某一代大规模系统。
这意味着新厂宣布增加产能,并不等于下一季度就能供应 Nvidia、AMD 或华为。有效供给可以写成:
可交付 HBM = 名义晶圆产能 × 良率 × 堆叠成功率 × 客户认证通过率 × 封装可用率
任何一个乘数下降,实际出货都会明显低于规划。认证还会让短期份额更稳定:客户已经花费大量时间验证一家供应商,不会因为小幅价差轻易切换;但一旦新供应商通过认证,份额和议价也可能快速变化。

| 企业 | 证券 | 在交付链中的位置 |
|---|---|---|
| SK Hynix | 000660.KS | HBM 技术与份额领先 |
| Samsung | 005930.KS | 规模第二,关键在良率与认证恢复 |
| Micron | MU | 美国上市市场最直接的 HBM 敞口 |
| CXMT 长鑫存储 | 中国市场 | 中国 DRAM 主力,HBM 仍处追赶 |
| TSMC | TSM | CoWoS 与先进封装核心 |
| ASE、Amkor | ASX、AMKR | 外包封装与测试补充 |
| Besi | BESI | 混合键合设备 |
| Ibiden、Shinko | 日本 | 高端封装基板 |
| Ajinomoto | 日本 | ABF 绝缘膜 |
SK Hynix、Samsung 和 Micron 形成 HBM 三强。观察日附近的第三方数据把 SK Hynix 置于领先位置,Samsung 与 Micron 争夺其后份额。精确比例会随代际和统计口径变化,更重要的是每家公司在 HBM4 等新平台上的认证、良率与客户分配。2
HBM4 为什么让内存更像半定制芯片
HBM4 不只是堆叠更多内存。它的基础裸片越来越接近复杂逻辑,部分制造转向先进逻辑工艺,并与客户芯片更深共同设计。这样可以提高接口、功耗和系统性能,也把内存厂、TSMC 和加速器设计者绑定得更紧。
传统 DRAM 的同类产品更容易互换,价格经常随供需大幅波动。半定制 HBM 需要为某个客户或平台认证,切换更难,合同也更可能提前锁定。理论上,这能减弱一部分普通内存周期,让领先供应商获得更稳定价格。
但它不会消除周期。高价格会刺激扩产,GPU 需求若低于规划,已建设产能仍会形成库存和价格压力。先进逻辑基础裸片还提高成本,并把 TSMC 产能与良率引入内存供应链。
判断 HBM4 的投资价值,需要同时看:
- 三家供应商的认证状态和实际分配;
- 每片晶圆可产出的合格堆叠数量;
- 合同价格与期限;
- 基础裸片由谁设计和制造;
- 客户是否愿意承担更高成本;
- 新增产能何时真正释放。
CoWoS 不能只按“每月多少片”判断
TSMC 的 CoWoS 是当前 AI 芯片先进封装的核心能力。媒体与公司会用“每月晶圆数”描述扩产,但这个数字容易误导,因为不同产品占用的中介层和封装面积不同。
假设一条产线的月处理能力增长 50%,而下一代封装面积也增长 40%,最终可交付加速器数量并不会增长 50%。更大的中介层还可能降低每片晶圆的切割数量,提高翘曲和缺陷风险。
判断 CoWoS 瓶颈是否缓解,应至少同时看:
- 名义月产能;
- 每个产品的中介层与封装面积;
- CoWoS-S、CoWoS-L 等产品组合;
- HBM 数量与堆叠层数;
- 整体封装良率;
- 基板、材料、设备和测试是否同步;
- 外包给 Amkor、ASE/SPIL 的部分是否通过客户验证。
扩产倍数只说明厂房和设备增加,不能直接等同于可出售 GPU 数量。
小材料为什么可以卡住数百万美元系统
高端封装基板主要由日本与亚洲少数企业供应。Ajinomoto 的 ABF 绝缘膜是最典型例子:它在整机架价值中占比极小,却是高端基板不可缺少的材料。Resonac 的模塑料、Namics 的底部填充材料也有类似作用。
这类材料的护城河不只来自市场份额,而来自长时间认证与失效风险。封装要经历高温、热循环和长期运行,材料微小变化都可能影响翘曲、信号或可靠性。客户不会为了节省很小成本,冒着整块昂贵模块失效的风险。
不过,产业关键性并不自动变成股东回报。某种材料可能控制整条供应链,却只占一家多元集团很小收入。供应商也可能因长期合同、客户议价或扩产成本,无法把全部稀缺价值留在利润中。研究时必须把“不可替代”与“对公司财务重要”分开。
玻璃基板可能改变什么
封装越来越大以后,有机基板更容易出现翘曲、热稳定和布线限制。玻璃具有更好的平整度、尺寸稳定性和潜在布线密度,因此被视为下一代大尺寸封装候选。
SK Absolics、Intel、Samsung、Corning 和 AGC 等都在布局。若玻璃基板量产成功,价值可能从传统有机基板材料和厂商,迁移到玻璃制造、加工、金属化、封装设备和新测试。
但这仍是较远期路线。玻璃脆性、通孔、切割、成本、良率和客户认证都需要解决。样品交付和试产不能直接等同于规模收入。投资者应把它视为潜在结构变化,而不是用来替代当前 HBM 与 CoWoS 供需判断。
这一层为什么离不开盟友制造
AI 加速器看似是美国公司设计的产品,实际是跨国共同制造:
- 逻辑设计主要集中在美国;
- 先进逻辑制造主要在中国台湾;
- HBM 主要来自韩国与美国企业;
- 先进封装集中在中国台湾;
- 高端基板、ABF、模塑料和底部填充大量依赖日本;
- 设备与测试又跨越美国、欧洲和日本。
任何一国都难以在短期内独立复制整条链。美国拥有设计与客户,却依赖亚洲制造;韩国拥有 HBM,也依赖先进设备、材料和客户平台;TSMC 控制封装,却需要外部内存和基板。
中国在普通 DRAM 和封装上推进很快,高端 HBM、CoWoS 类超大封装、部分设备与材料仍有差距。出口限制将 HBM 单独列为对象,正因为它难以快速替代,并直接限制先进加速器。
华为提出下一代国产 HBM 与系统路线,说明需求和战略方向。可是在没有连续量产、良率、认证和系统部署前,它只能被标为路线图或报道,不能进入当前供应总量。国产突破若发生,也必须沿着“样品—认证—量产—系统利用率”逐层确认。
内容增长如何穿过内存周期
Micron 是美国市场较直接的 HBM 证券,SK Hynix 是技术与份额领导者,Samsung 提供良率和认证修复的选择权;TSMC、Amkor、ASE 与 Besi 分别暴露于先进封装、外包封测和混合键合。
这些公司共同受益于每颗加速器携带更多内存和更大封装,却承担不同风险:
| 暴露 | 主要上行 | 主要下行 |
|---|---|---|
| HBM 厂商 | 位元增长、代际提价、认证黏性 | 扩产过度、库存、传统内存周期 |
| TSMC/CoWoS | 关键封装份额、平台绑定 | 客户集中、扩产后稀缺缓解 |
| 外包封测 | 溢出订单和第二来源 | 议价较弱、产品组合 |
| 设备商 | 新产线与混合键合资本开支 | 订单波动、客户延迟 |
| 基板与材料 | 切换困难、单位内容增加 | 业务占集团比例低、客户压价 |
内容增长是结构趋势,价格和产能仍然是周期变量。最危险的时刻往往是所有客户同时上调需求、所有供应商同时扩产,而市场把当前高价外推到多年以后。
如何判断短缺还在不在
应固定跟踪以下证据:
- HBM4 资格认证和客户份额;
- HBM 合同价格、期限与库存天数;
- 新建晶圆产能的实际良率和爬坡速度;
- CoWoS 交期、单位封装面积与产品组合;
- 基板、ABF、底部填充和测试是否同步扩产;
- GPU 建设计划是否低于供应商预期;
- 中国国产 HBM 是否形成可验证量产。
多头逻辑在两种情况下成立:每代 HBM 内容增长继续快于芯片数量,并且扩产后合格供给仍然紧张;先进封装面积与复杂度增长,抵消名义产能增加。
它会在三种情况下减弱:新增 HBM 产能快于经过认证的需求;AI 建设放缓导致库存和价格反转;CoWoS 扩产终于超过大尺寸封装需求。中国若形成规模化国产 HBM,也会逐步削弱美国及盟友在这一层的优势。
评估这一层时,应把产能公告追到最终交付:
投资者不应问供应商能生产多少晶圆,而应问其中有多少能通过认证、与其他部件一起封装,并在客户需要的日期变成一块可运行的加速器。
更具体的 HBM3E、HBM4、主机内存和平台供应关系见第 2.13 章。
图表与关键证据来源
Footnotes
-
The Memory Triopoly. Wing Venture Capital;访问于 2026 年 7 月 25 日。 ↩ ↩2
-
Global DRAM and HBM Market Share: Quarterly. Counterpoint Research;访问于 2026 年 7 月 25 日。 ↩ ↩2