第 2.9 章|半导体设备与 EDA
最先进的 AI 芯片,要依赖看起来最不像消费科技的机器和设计软件。设备与 EDA 的价值不在更新速度,而在客户不能承受切换失败:它们卖的不是功能,而是芯片按期设计出来、晶圆按良率生产出来的确定性。
晶圆厂不是一台“大型芯片机器”。现代芯片要经过光刻、沉积、刻蚀、离子注入、清洗、抛光、量测和检测等数百道步骤;芯片在进入工厂前,还要用 EDA 软件完成架构、验证、布局布线、时序和功耗分析。
任何一步出错都可能让数月设计或整批晶圆报废。因此,客户不会因为另一台设备便宜几个百分点就轻易更换,也不会在项目中途随意切换设计工具。设备和 EDA 的护城河,本质上来自失败成本。
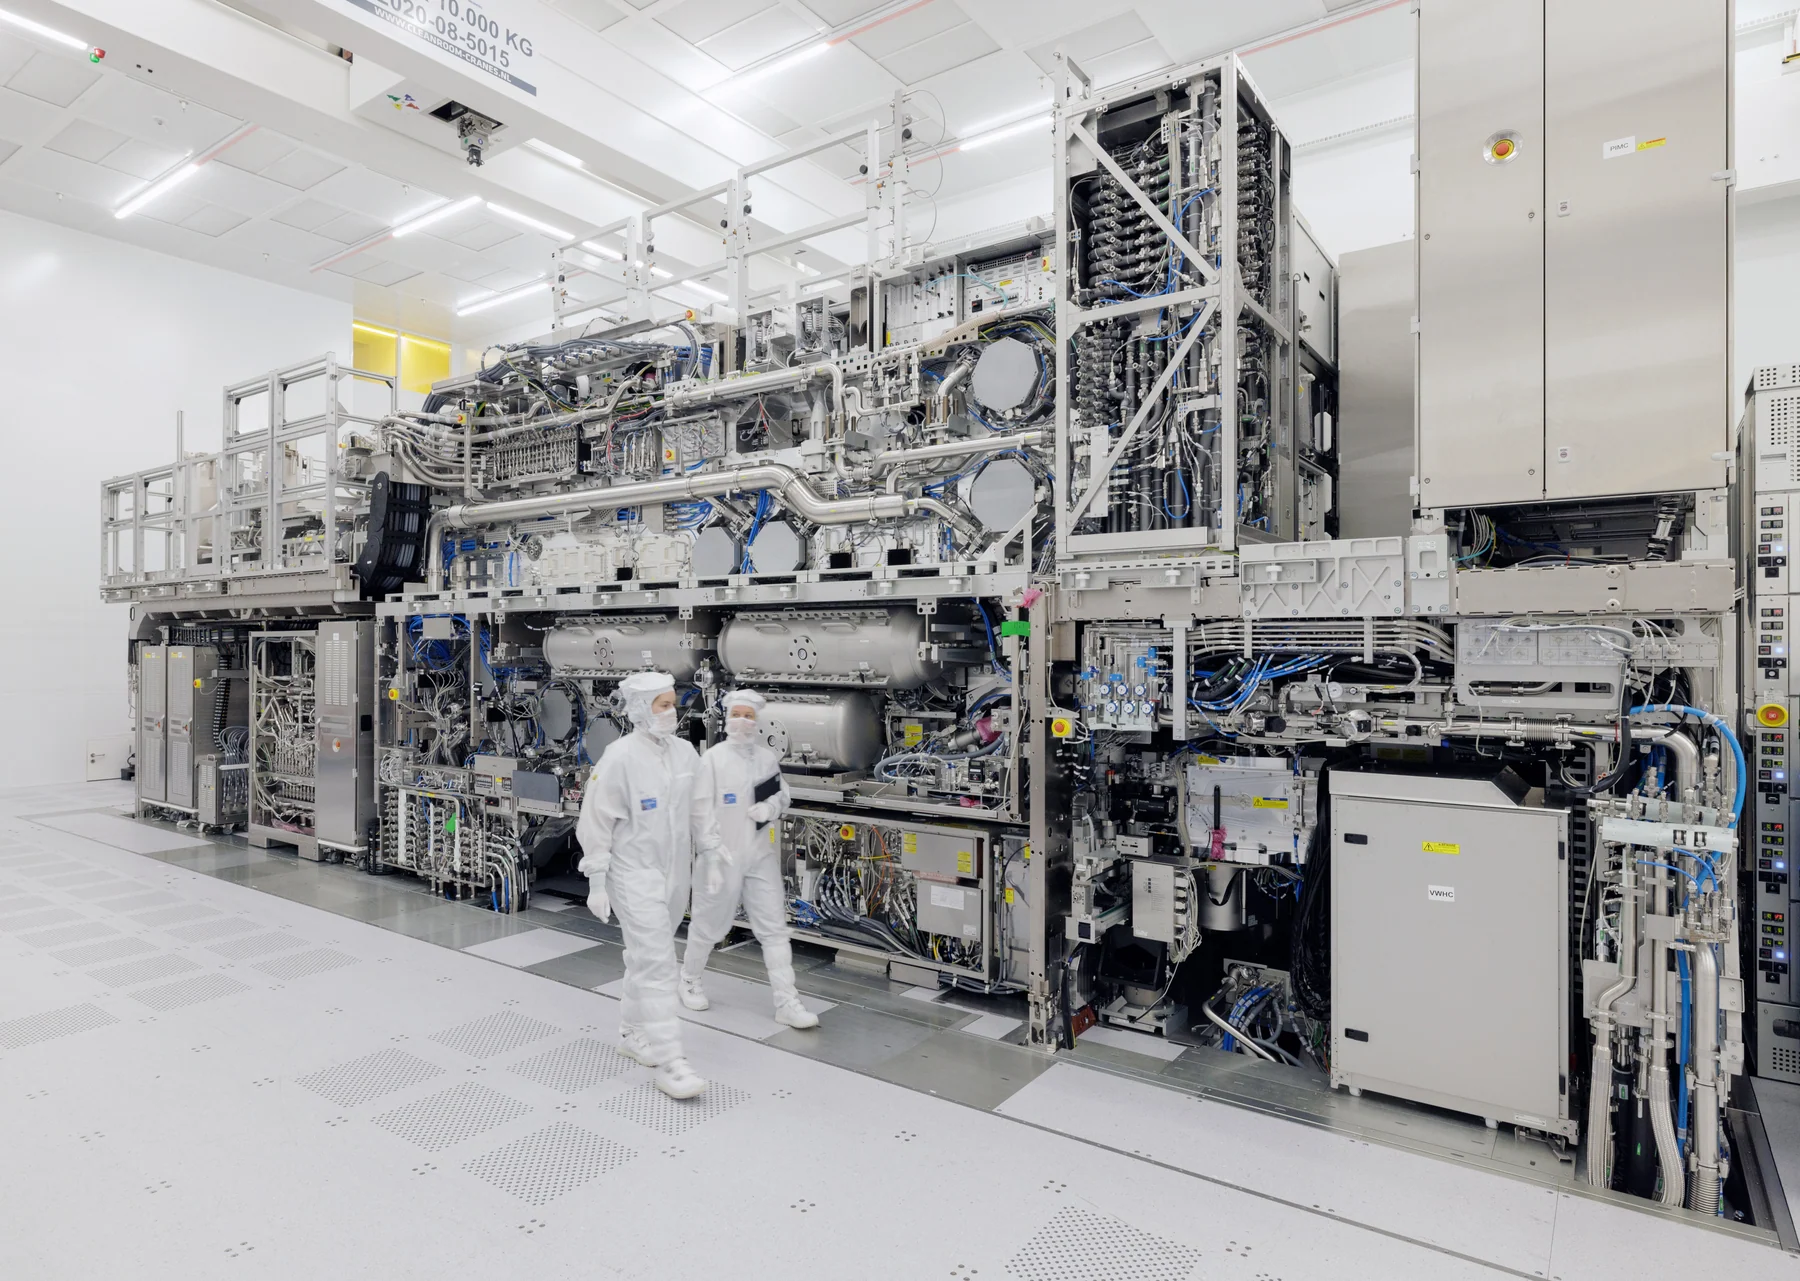
一座晶圆厂真正购买的是良率确定性
设备供应商看起来在卖机器,实际交付包含四部分:
- 机器本身能否达到工艺要求;
- 设备配方能否与材料和其他步骤配合;
- 安装后能否稳定运行并快速维修;
- 下一代工艺能否在现有安装基础上升级。
一台机器进入产线前要经过长时间认证。通过后,工程师会围绕它积累配方和操作经验,备件、软件与维护也形成固定体系。替换设备不仅要重新采购,还要重新调整前后工艺,承担良率下降和产品延期。
这就是设备公司的“切换摩擦”。它与消费者品牌不同,不依赖客户喜欢哪家公司,而依赖客户不愿拿数十亿美元产线冒险。
五类工艺领导者和一个绝对单点

全球晶圆厂设备市场年规模超过千亿美元,不同公司控制不同步骤,通常共同参与一座新厂,而不是彼此完全替代。1
| 企业 | 证券 | 核心工艺 | 客户为什么难以切换 |
|---|---|---|---|
| ASML | ASML | 光刻;唯一 EUV 供应商 | 没有经济可行的同级替代 |
| Applied Materials | AMAT | 沉积、离子注入、CMP | 配方与材料深度绑定 |
| Lam Research | LRCX | 刻蚀与存储沉积 | 结构复杂度和良率学习 |
| Tokyo Electron | 8035.T | 涂胶显影、刻蚀、清洗 | 多工艺长期认证 |
| KLA | KLAC | 量测与缺陷检测 | 良率控制贯穿全流程 |
| Besi、ASMPT、K&S | BESI、0522.HK、KLIC | 先进封装与键合 | 新封装工艺认证 |
| 北方华创、中微、华海清科 | 002371.SZ、688012.SH、688120.SH | 中国刻蚀、沉积、CMP | 国产线导入与政策需求 |
ASML 的 EUV 是最明确的单点。EUV 用极短波长在晶圆上形成先进图形,整套系统需要光源、镜片、真空、光罩和精密运动共同工作。世界上没有第二家能提供经济上同级的量产系统。
High-NA EUV 进一步提高分辨率,单台价格达到数亿美元,客户还要改造厂房、光罩和工艺。机器越昂贵,客户越需要确定它能提高密度或减少多重曝光步骤,而不是只增加折旧。
Applied Materials、Lam、TEL 和 KLA 没有相同程度的绝对垄断,却在各自步骤拥有配方、安装基础和服务。KLA 的检测尤其值得理解:工艺越复杂,越需要尽早发现微小缺陷,否则问题会在后续数百道工序后才暴露,浪费整片晶圆。量测看似不直接制造芯片,却可以通过提高良率创造巨大价值。
一颗芯片在进入工厂前,已经被 EDA 锁定

EDA 是电子设计自动化软件。现代芯片包含数百亿晶体管,人类不可能手工检查每条连接。设计团队要用工具描述逻辑、模拟功能、验证边界情况、安排晶体管位置、连接线路,并检查时序、功耗、电磁和制造规则。
Synopsys 与 Cadence 占据大部分市场,Siemens EDA 位居其后。工具还要与代工厂的工艺设计套件(PDK)深度协同:软件必须知道某一节点能画多宽线路、怎样布局才可制造、不同温度和电压下会发生什么。
切换 EDA 不是把一个文档从 Word 导入另一个软件。大型团队已经围绕工具建立脚本、验证流程、IP 库和工程经验;换平台可能要求重新验证整个设计。一次遗漏就可能导致流片失败,而一次先进节点流片成本极高。
EDA 的商业模式因此特别优质:
- 软件订阅和多年合同提高收入可见性;
- 芯片复杂度增加,让每个项目需要更多工具和算力;
- 客户切换成本高;
- 资本强度远低于晶圆厂;
- AI 设计助手可以增加平台价值,而不一定替代平台。
但 EDA 也不是与周期无关。如果创业公司融资减少、芯片项目被取消,席位和使用量会受影响。并购、客户集中和出口限制还会改变可服务市场。
AI 会帮助设计芯片,但暂时不会让工具护城河消失
AI 可以自动探索布局、优化功耗、生成部分验证用例或预测工艺结果。它可能缩短工程时间,让更多设计方案被尝试。对 Synopsys 和 Cadence 而言,这首先是把更多计算与高级功能卖给现有客户的机会。
为什么 AI 不会立刻把 EDA 商品化?因为芯片设计输出必须满足严格物理规则,并由代工厂认证。一个生成式工具给出的“看似合理”方案,如果无法通过签核和制造,没有商业价值。客户更愿意在已被代工厂接受的平台中使用 AI,而不是把关键设计交给未经验证的新工具。
真正会削弱护城河的证据,是开放或国产工具完成完整先进芯片设计,并连续多次成功流片,而不只是生成局部布局或教学样片。
为什么限制设备和软件,比限制成品芯片更持久
限制一批成品 GPU,影响的是当期采购;限制设备、零部件、维修和 EDA,则影响一个国家未来生产芯片的能力。已经安装的机器也不是永远独立运行:需要软件更新、备件、现场工程师、光源、泵和精密部件。
出口政策可以卡住四个时间点:
- 新设备不能交付;
- 关键升级不能安装;
- 备件与维护变慢;
- 下一代工艺无法共同开发。
因此,设备是比成品芯片更有持续性的政策工具,也会给供应商带来反噬。中国长期是 ASML、Applied Materials、Lam、KLA、TEL 和 EDA 公司的重要市场。限制会缩小可服务市场,规则生效前还可能刺激客户提前采购,制造“先繁荣、后真空”的订单周期。
分析财报时必须区分真实终端扩产与政策拉货。单季度中国收入很高,可能是客户担心未来拿不到设备而提前购买,不代表可持续需求更强。
中国国产设备的进展应该怎样验证
中国在刻蚀、沉积、CMP、清洗和部分量测环节提高自给率。北方华创、中微公司、华海清科等进入更多产线,政策和本土晶圆厂提供了导入机会。光刻、部分高端检测、核心零部件和完整 EDA 流程仍是主要缺口。
“某设备达到国际水平”通常只描述单项规格。进入先进量产线还要经过:
- 工艺配方适配;
- 与前后设备共同运行;
- 长时间稳定性;
- 备件和服务能力;
- 缺陷率与产线良率;
- 多家客户重复采购。
政策采购可以帮助国产设备获得第一台验证机,这是打破认证循环的必要条件。之后是否复购,才说明设备不仅因为政策进入产线,也能提高或至少维持经济良率。
光刻尤其不能用单台样机判断。量产需要光源、光学、运动台、光罩、胶和整个工艺生态协同。中国可能通过 DUV 多重曝光继续推进,却要承担更多步骤、设备使用和良率压力。
先进封装给设备商第二条增长线
过去,设备投资主要跟随晶圆前道制程。现在,CoWoS、HBM、混合键合、chiplet 和更大基板提高封装复杂度,键合、量测、测试和材料处理设备形成第二条增长线。
Besi、ASMPT、Kulicke & Soffa 以及 Applied Materials 的相关业务受益于价值从单片逻辑向多裸片系统迁移。HBM 要堆叠多层内存,先进封装要把逻辑和内存在很小距离内连接,每增加一层都提高键合与检测要求。
这条增长线的吸引力是,即使逻辑节点缩小的经济回报放慢,系统仍会用更多封装提高性能。风险是新技术渗透可能晚于预期,设备客户又会在高峰期重复下单,最终形成产能过剩。
安装基础怎样把一次销售变成多年收入
设备安装并认证后,会多年产生备件、耗材、软件、升级和服务收入。光刻、刻蚀、沉积与检测设备越复杂,客户越依赖原厂工程师。服务收入通常比新机销售稳定,也能让供应商了解客户工艺并提前参与下一代开发。
但安装基础不会消灭周期。新机订单仍然跟随晶圆厂资本开支,客户在建设高峰后会进入消化期。服务只能缓冲,不能完全抵消新设备下降。
正确的需求传导顺序是:
终端芯片需求 → 晶圆厂利用率与库存 → 新产能规划和厂房进度 → 设备订单 → 安装验收与收入确认 → 长期服务收入
从“AI 很需要芯片”直接跳到“设备收入长期增长”,会忽略中间数年的产能、库存和建设周期。
如何识别订单噪声
设备订单常被三种因素放大:
- 重复下单:短缺时客户向多家供应商预留设备;
- 提前采购:出口限制或涨价前集中购买;
- 项目错位:厂房延迟,设备先下单却无法按期安装。
更可靠的指标包括客户预付款、厂房是否具备安装条件、订单取消保护、收入转化时间、晶圆厂利用率和下游库存。如果设备订单增长而客户晶圆利用率下降,未来消化风险会上升。
中国敞口还会放大波动。规则收紧前的拉货可以使设备商短期超预期,限制落地后却同时损失收入与服务。投资者不应把高峰订单按永久市场份额估值。
好资产仍可能因为价格变成差投资
ASML 是最难替代的光刻资产;Applied Materials、Lam、KLA 和 TEL 分布在不同工艺;Synopsys 与 Cadence提供轻资产经常收入;Besi 更集中于先进封装;中国设备公司则受益于国产替代与政策导入。
每个季度应验证:
- WFE 订单来自真实扩产还是提前拉货;
- High-NA 的采购、利用率与客户回报;
- 中国设备是否从单点突破扩展到完整量产线;
- 服务、备件和软件是否纳入更严格限制;
- HBM 与先进封装设备能否抵消传统周期;
- 存储厂同步扩产是否制造下一轮过剩;
- 设备与 EDA 的估值是否已把多年垄断利润提前计入。
结构性护城河会在可信替代完成客户量产和重复订单时减弱。周期风险可能更早发生,只要晶圆厂从扩张进入消化,设备订单就会下降。
最重要的结论是:
垄断可以保护市场份额,却不能保护投资者免受高估值、客户资本开支周期和政策反噬。
图表与关键证据来源
补充公司披露来自 ASML、Applied Materials、Lam Research、KLA 与 Tokyo Electron 截至观察日的公开业绩资料。
Footnotes
-
SEMI Reports Global Total Semiconductor Equipment Sales Forecast to Reach $125.5 Billion in 2025. SEMI,2025 年 7 月 22 日;访问于 2026 年 7 月 25 日。 ↩