第 2.3 章|电力与 AI 数据中心
AI 数据中心并不抽象地“缺电”。它缺的是在正确地点、正确时间,通过许可、设备和施工以后,能够真正进入机架的电。全国发电量是背景,按期通电的兆瓦才是收入。
一家公司可以先买到 GPU,却不能先获得算力收入。芯片还需要装进服务器,服务器要进入机架,机架要接上供电、网络和冷却,园区则要拥有变电站、备用电源、用水、光纤、施工许可和稳定的上游电源。任何一环延迟,已经支付的昂贵设备都可能闲置。
这使电力成为 AI 投资中最容易被口号化、也最需要物理常识的一层。市场常说“美国缺电”“中国电多”“核电将解决 AI 需求”,这些说法各自包含一部分事实,却没有说明电在什么时间、什么地点、以什么成本交付,更没有说明哪家公司能把短缺变成现金流。
从一座园区开始:为什么 GPU 到货不等于算力上线
假设一家云公司准备建设 100 MW 的 AI 数据厅。这里的 100 MW 通常指 IT 设备能够使用的额定功率,而不是园区从电网获得的全部电力。冷却、配电损耗、照明和辅助系统还会消耗额外能源。若 PUE 为 1.2,100 MW IT 负载大致需要 120 MW 的园区总功率;如果还要满足冗余和备用要求,接入与设备容量必须更高。第 2.13 章会用统一边界把这些关系量化。
园区的建设顺序也不是简单采购。开发商先要取得土地与供电意向,再完成并网研究、许可和设计,预订变压器、开关设备和发电设备,建设变电站与数据厅,最后才进行系统联调。GPU 的产品周期可能只有一年左右,大型变压器的交付却可能需要 128—144 周,部分高压设备甚至接近四年。
如果芯片先到,云公司不仅失去收入,还要承担折旧、利息和下一代产品替代风险。若电力先到但 GPU 不足,变电和机房资本同样不能充分利用。因此,AI 数据中心最重要的经营能力之一,就是让芯片、建筑、电力、网络和客户合同尽可能在同一时间成熟。
投资者也应把“规划容量”“签约容量”“在建容量”“已通电容量”和“有客户使用的容量”分开。它们之间往往相隔数年。新闻稿宣布 1 GW 园区,只能证明发展意图;真正创造设备收入的是已下单和开工,创造云收入的则是通电后的高利用率。
需求为什么从全国充足变成局部短缺

IEA 预计,全球数据中心用电量将从 2024 年约 415 TWh 增至 2030 年约 945 TWh,六年增长约 2.3 倍。Lawrence Berkeley National Laboratory 估计,美国数据中心用电占全国用电比例可能从 2023 年约 4.4% 上升到 2028 年的 6.7%—12%,并贡献本十年相当大一部分新增电力需求。12
这些数字很大,但“美国是否拥有足够总发电量”并不是正确问题。数据中心负荷具有四个特征:
- 高度集中。 光纤、客户、土地、人才和既有云区域把项目推向少数节点。
- 连续运行。 训练可以部分调度,在线推理和云服务却需要全天候可靠供电。
- 建设速度快。 服务器与机房的产品周期短于输电线、发电厂和大型变电设施。
- 单体规模巨大。 一个新园区可能相当于一座城市的新增负荷,不能像普通商业建筑那样直接接入。
电力必须从发电厂穿过输电网、并网审批、变电站、园区配电、UPS 与机架电源。全国电量即使充足,只要当地输电线没有余量、变压器未交付或并网研究未完成,这部分电就不能在项目需要的日期使用。
美国并网队列中曾有约 2,060 GW 的发电与储能项目等待接入,约为现有发电能力的两倍,中位等待时间接近五年,PJM 等数据中心密集地区更长。这个数字不能全部视为未来供给:开发商会为同一个项目重复申请,许多申请只是保留位置,成本上升后又会退出。2025 年大量项目撤回正说明队列存在“幽灵容量”。
但队列质量差并不等于短缺不存在。容量拍卖价格上升、项目延迟、设备交期延长和云厂商签署长期电力合同,都是更接近真实经济活动的证据。正确结论不是“队列中的 2,060 GW 都会建成”,而是能够穿过队列并按期交付的容量具有稀缺价值。
从电厂到芯片:一座园区如何把订单传给供应商
理解订单传导需要沿着电流走一遍。
最上游是发电。园区可以购买电网电力、签长期购电协议,或建设现场燃气等“表后电源”。电力接着经过高压输电和变电,电压逐级降低,再通过开关柜、母线、UPS 和电源设备进入服务器。服务器消耗的电几乎全部变成热,因此每增加一瓦计算,最终还要增加相应散热能力。EPC 和专业施工负责把这些部件变成可以验收的系统。
| 环节 | 代表企业 | 收入为什么出现 | 主要风险 |
|---|---|---|---|
| 核电与独立发电 | Constellation(CEG)、Vistra(VST)、Talen(TLN) | 稳定电力、长期合同和容量价值 | 电价、监管、合同结构 |
| 燃气轮机与电网设备 | GE Vernova(GEV)、Siemens Energy、Mitsubishi Power | 近端新增电力与设备积压 | 产能扩张、订单取消、成本超支 |
| 配电与开关设备 | Eaton(ETN)、Schneider、nVent(NVT)、Powell(POWL) | 每座园区和每排高密度机架都需要 | 高估值、客户集中、交期反转 |
| 冷却与机房基础设施 | Vertiv(VRT)、Schneider、CoolIT 等 | 液冷与热管理内容随功率密度上升 | 技术切换、现场交付与保修 |
| 输电与电力施工 | Quanta Services(PWR) | 变电站、输电、园区连接和专业劳务 | 劳动力、项目执行、固定价合同 |
| 临时与现场发电 | Cummins(CMI)、Caterpillar(CAT) | 绕过部分并网等待,补充备用电源 | 燃料、噪声、排放许可 |
| 远期核电 | Cameco(CCJ)、Oklo(OKLO)、NuScale(SMR) | 长期稳定电力和燃料选择权 | 技术、审批、融资和期限错配 |
名单本身不是投资结论。同一座园区会给多家公司带来订单,但收入确认时间、资本强度和风险完全不同。开关柜可能在施工期间交付,EPC 按工程进度确认收入,发电商要等园区用电后才能获得长期售电现金流,尚未商业化的核电公司则可能多年没有收入。
因此,“AI 电力受益者”这个分类太宽。投资者至少要分清三种暴露:
- 当期设备订单:已经有积压和交期,最接近本轮建设;
- 通电后的长期现金流:依赖电价、合同和容量利用;
- 远期技术选择权:依赖审批、融资和首次商业交付。
把三者放进同一个篮子,会把订单确定性与科技术语混在一起。
近端电力主要来自成熟技术
市场喜欢小型模块化反应堆,因为它把核电、AI 和新技术放在同一个故事里。可是,2027 年需要的电不能由 2035 年才可能规模交付的反应堆供应。做投资判断时,时间轴比技术想象更重要。
本十年更现实的增量主要来自三条路径。
第一是现场燃气与燃气轮机。在园区附近建设电源可以绕过部分输电与并网等待,理论上比大型电网工程更快。但瓶颈不会消失,只会从电网转移到燃机、燃料管道、排放许可和设备维护。已经宣布的现场发电规模很大,实际运行规模仍远小于规划。
第二是现有核电延寿与重启。已经建设的核电站拥有土地、部分设备和电网连接,若安全和监管条件允许,恢复运行可能比新建项目快。Constellation 在 Microsoft 长期合同支持下推进原三里岛 1 号机组重启,Palisades 也成为美国少见的核电重启案例。这类项目能够提供稳定电力,但可复制数量有限,成本和审批仍需逐案判断。
第三是长期购电与现有电源重新配置。云厂商可以与核电、燃气或可再生能源运营商签署长期合同,为项目融资提供确定性。合同并不创造新的物理电力,却可能把容量从其他用户重新分配给数据中心,也会引发谁承担电网升级成本的监管争议。
燃气轮机本身也已经形成瓶颈。GE Vernova 的燃机积压超过百 GW,Siemens Energy 订单规模很大,Mitsubishi Power 的部分产能排到 2028 年以后,新预订可能等待四至五年。市场原以为燃气是绕过电网的快捷方案,结果又遇到设备产能限制。3
小型模块化反应堆是真选择权,不是当前缺口的即期答案
Amazon 与 X-energy、Google 与 Kairos、Meta 与 Oklo 等合作,说明大客户愿意为长期稳定电力承担开发风险。SMR 如果实现标准化生产,理论上可以减少大型核电项目的施工复杂性,更贴近数据中心模块化扩张。
但在投资上,要把五个阶段分开:技术设计、监管批准、示范堆建设、首次商业运行和批量复制。许多项目还没有走完前两步。预收入公司的市值往往反映 2030 年代的潜在市场,而不是当前订单。
对这类公司,更合适的估值框架不是传统市盈率,而是概率加权的项目选择权:成功后可服务多大市场,失败概率多高,还需要多少融资,现有股东会被稀释多少。最危险的错误,是用 2027 年电力短缺为 2035 年收入支付任何价格。
机架越密,电力问题越靠近芯片
传统服务器机架的功率较低,机房可以通过冷空气循环带走热量。Blackwell 级整机架的公开功率估计通常进入约 120—150 kW,具体数字取决于配置和测量边界;下一代系统仍应以厂商正式规格为准。如此高的热密度很难只靠空气经济地处理,直接到芯片液冷因此从“节能选项”变成系统要求。
液冷并不是把一根水管接到 GPU 上那么简单。冷板从芯片吸热,冷却液在机架内循环,通过 CDU 与建筑水系统交换热量,泵、管路、阀门、传感器、水质管理和泄漏检测共同工作。每个部件都必须兼容,而且任何失效都可能损坏昂贵设备。
这使价值从单个冷却部件扩展到系统集成、现场服务和保修责任。Vertiv、Schneider 等规模厂商可以把供电与热管理一起交付;CoolIT 等专业公司可能在冷板和 CDU 获得更高增速,却更容易受到客户集中、议价和技术路线变化影响。
高密度还会提高母线槽、连接器、UPS、备用电源和电能质量的要求。一台更强 GPU 不只是增加芯片收入,它会提高机架周围整套电气与热管理 BOM 的内容量。第 2.13 章会把这种“每 100 MW 内容增长”放在中美四套系统中比较。
吉瓦级园区已经是一项重工业工程
Stargate、Meta Hyperion 和 xAI Colossus 等项目以数百 MW 甚至数 GW 规划。一个 1 GW 园区的负荷接近大型发电站,需要独立变电站、备用电源、冷却水、光纤、道路、施工队伍和长期电力安排。它不再是一栋更大的服务器机房,而是一项能源与工业基础设施工程。
这种规模把项目风险分成三类。
第一类是协调风险。 建筑、GPU、变压器、网络和客户合同必须尽量同步。某个长交期部件延迟,可能让其他资本闲置。
第二类是社会与监管风险。 水资源、噪声、燃气排放、电网升级和容量价格会影响当地居民。园区是否自行承担新增成本,还是把成本分摊给普通用户,可能决定许可速度和政治阻力。
第三类是技术过时风险。 数据中心建筑可使用多年,GPU 却快速换代。如果项目因并网延迟两年,原定设备可能已经落后;如果客户需求下降,专为高密度 AI 设计的设施也未必能以原价格转作普通云负载。
多头认为并网和设备约束会自然限制过度建设,供给只能滚动上线;空头则认为企业正在根据 2024—2025 年需求建设 2027—2028 年容量,可能在效率提高或需求放缓时形成闲置。两种观点都不能靠口号解决,只能通过项目取消、租金、预租率和实际利用率验证。
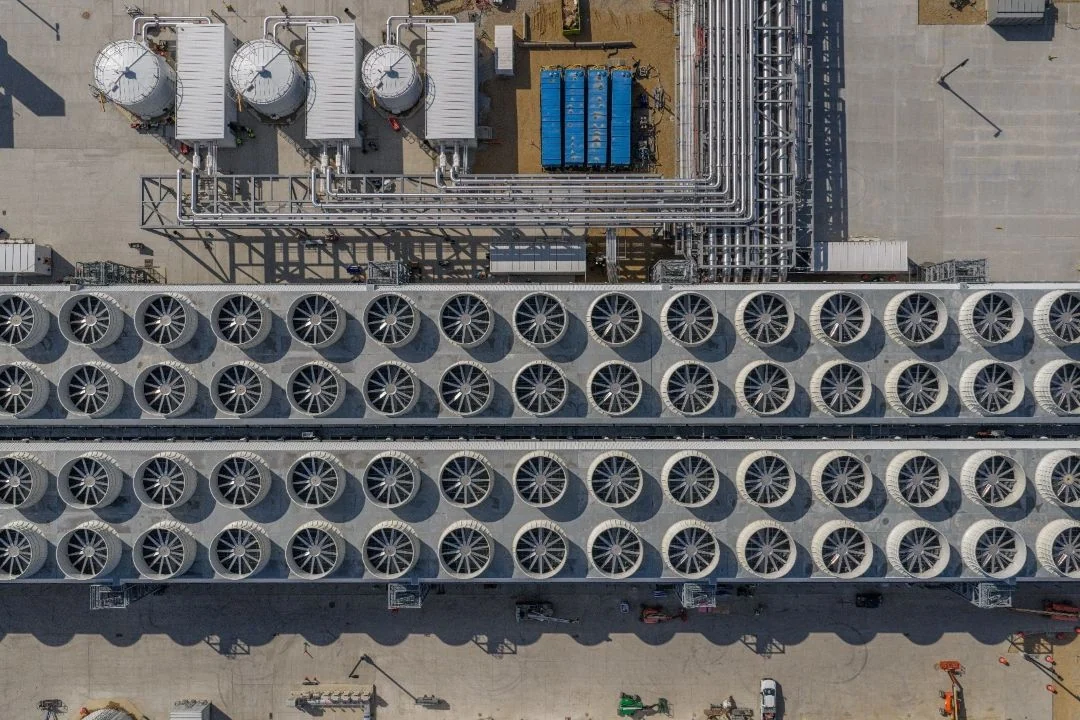
最不起眼的设备,往往决定最昂贵芯片的开机日期

大型变压器、高压断路器、开关柜和母线的技术并不新,却需要专用产线、铜与电工钢、严格测试和熟练工人。产能不能像软件一样复制,客户也不能在项目最后一刻随意替换经过认证的供应商。
大型变压器交付约需 128—144 周,部分大型高压设备可接近四年,高压断路器也可能超过两年。订单积压因此快速上升:GE Vernova、Eaton、Vertiv、nVent 等都从数据中心与电网建设中受益。4

但是,短缺是真实基本面,不代表股票仍然便宜。供应商可能通过提价、预付款和更有利合同改善利润,市场也会提前把多年增长计入估值。到 2026 年中,部分代表性电力与冷却公司已经获得显著重估。此后,边际信息不再是“AI 需要电”这个共识,而是:
- 订单是否继续快于收入,即 book-to-bill 是否仍高于 1;
- 交期是在继续拉长,还是开始缩短;
- 积压订单是否有预付款、取消保护和真实项目支撑;
- 产能扩张后,价格和利润率能否维持;
- 单一云客户是否占据过多订单;
- 工程延期是否把收入确认推迟到更远年份。
稀缺周期通常不是等收入下降才结束。交期先缩短、加急费先消失、订单增长先放缓,估值可能在财报仍然漂亮时转向。
中美差异不是“谁电更多”,而是谁能把电变成有效算力
“中国电多,美国缺电”过于粗糙。美国拥有前沿模型、云平台、GPU 设计和更强支付能力,问题主要是把电按期送到特定节点:地方许可、并网研究、输电建设和设备交期都可能拖慢项目。它的瓶颈是交付速度。
中国拥有更快的发电、输配电和园区建设能力,“东数西算”把训练、存储和批处理负载引导到西部能源与土地更便宜的地区。这是明确的基础设施优势,却不自动等于更高经济价值。
西部园区距离东部用户远,实时推理对延迟敏感;先进加速器不足、软件生态分散和地方重复建设,可能让已通电机房无法装入最有价值的计算,或者长期低利用率。中国需要证明的是兆瓦质量:每一兆瓦连接了什么芯片,以多高利用率运行,服务什么付费工作负载。
因此,比较两国 AI 基础设施不能使用全国发电总量,也不能使用宣布的园区面积。更有用的近似是:
有效算力 = 已通电 IT 兆瓦 × 加速器质量 × 实际利用率 × 软件效率
这个公式不是会计指标,却强迫研究者把物理容量与经济产出连接起来。美国可能有更高质量芯片,却因电力延迟无法上线;中国可能更快交付园区,却因芯片与利用率让每兆瓦产出较低。
什么叫“可交付兆瓦”
为了避免被规划数字误导,本书建议把数据中心容量按证据分成五层:
| 状态 | 最低证据 | 可以支持的判断 |
|---|---|---|
| 宣布 | 公司或政府公布目标 | 只能说明方向,不进入供给总量 |
| 获得土地与供电意向 | 土地、初步协议 | 项目更具体,仍可能取消 |
| 已订关键设备并开工 | EPC、设备订单、许可 | 可以支持供应链收入判断 |
| 已通电并验收 | 并网、commissioning | 可以计入可用 IT 容量 |
| 已有客户并达到利用率 | 租约、用量、云收入 | 才能支持持续现金流 |
对设备供应商,第三层已经重要;对云厂商和投资回报,第四、第五层才是关键。这样既不会忽略建设期收入,也不会把远期规划当成已经存在的算力。
这笔投资什么时候成立,什么时候结束
电力与数据中心投资的多头基础是:AI 使用持续增长,园区从宣布进入开工与通电,长交期设备把需求转化为积压和定价权。
需要每季度跟踪的信号包括:
- 超大云厂商资本开支是否对应具体园区、设备和客户需求;
- 变压器、开关柜、燃机和 CDU 的交期、订单取消与预付款;
- 并网队列退出率、容量拍卖价格和大型负荷接入规则;
- 数据中心预租率、利用率、租金与项目延期;
- 水、电和排放成本最终由园区、发电商还是居民承担;
- 中国西部算力的芯片配置、跨区域调度和实际利用率。
最直接的负面信号,是主要云厂商削减或暂停未来资本开支,使高价预订的燃机、变压器与施工产能失去项目支撑。单位计算能效出现重大跃升,也会降低长期电力需求。另一方面,许可改革、设备扩产和电网升级虽然对产业发展是好事,却会缓解供应商赖以获得超额利润的短缺。
这项投资判断包含一个内在矛盾:
电力供应商的超额利润要求短缺足够严重、需求足够真实,同时新增供给不能过快消除短缺。
投资者不能只证明 AI 需要更多电,还要证明自己持有的公司在短缺持续期间能收到订单、把订单变成现金,并且当前价格没有提前支付全部稀缺溢价。
第 2.3 章尾注
图表与关键证据来源
Footnotes
-
Energy and AI. International Energy Agency,2025 年 4 月 10 日。2030 年数据为预测。 ↩
-
2024 United States Data Center Energy Usage Report. Lawrence Berkeley National Laboratory,2024 年 12 月。2028 年数据为情景区间。 ↩
-
5-year waits and rising costs: How demand is redefining the gas turbine market. Utility Dive,2026 年 3 月 23 日;访问于 2026 年 7 月 25 日。 ↩ ↩2
-
Transformers in 2026: Shortage, Scramble, or Self-Inflicted Crisis?. POWER,2026 年 1 月 1 日;访问于 2026 年 7 月 25 日。 ↩ ↩2
-
ETN YTD Return. YTDReturn.com;访问于 2026 年 7 月 25 日。 ↩
-
VRT vs GEV Stock Comparison. PortfoliosLab;访问于 2026 年 7 月 25 日。 ↩